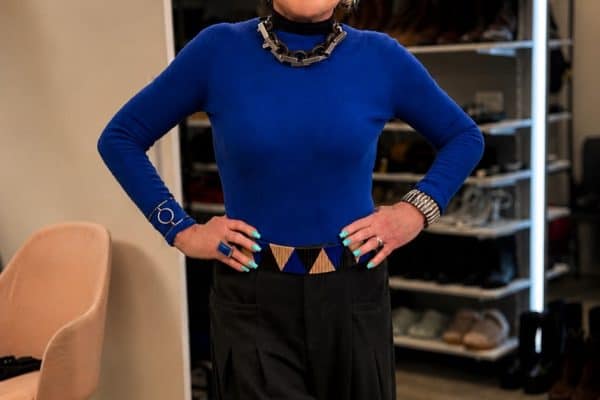
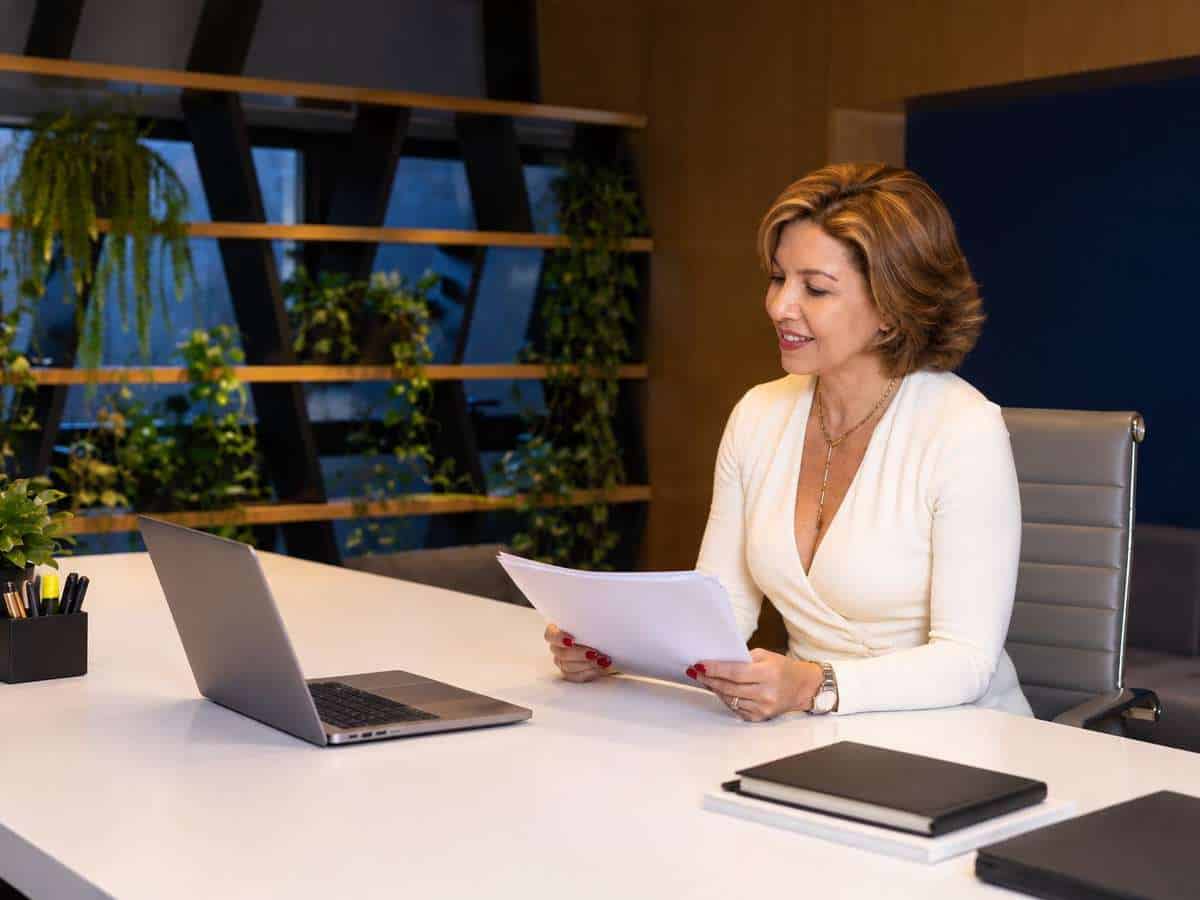
Advogada revisa documentos para avaliar impacto do auxílio-alimentação na aposentadoria (Foto: Instagram)
Valores recebidos de forma habitual pelos trabalhadores a título de auxílio-alimentação, vale-alimentação, vale-refeição, vale-rancho ou cesta básica podem influir diretamente no cálculo da aposentadoria. A possibilidade de considerar essas parcelas como salário de contribuição varia conforme o período em que foram pagas e o meio utilizado pelo empregador. Entender esses critérios é fundamental para quem deseja avaliar a possibilidade de revisão do benefício previdenciário.
O Superior Tribunal de Justiça (STJ), por meio do Tema Repetitivo 1.164, definiu que o auxílio-alimentação pago em dinheiro possui natureza remuneratória. Esse entendimento reconhece a incidência da contribuição previdenciária patronal sobre tais valores e, consequentemente, determina que eles integrem a base de cálculo para a concessão de benefícios. A decisão reforça que o formato de pagamento é determinante para a caracterização como verba salarial.
Paralelamente, a Turma Nacional de Uniformização (TNU) analisou a matéria no Tema 244 e estabeleceu critérios diferenciados conforme o período de recebimento. A data de 11 de novembro de 2017, marco da reforma trabalhista promovida pela Lei nº 13.467/2017, foi adotada como divisor de águas. Antes dessa data, bastava que o pagamento fosse habitual, independentemente do meio, para que o valor tivesse natureza salarial. Depois dela, as regras passaram a ser mais restritas.
Para parcelas de auxílio-alimentação recebidas antes de 11 de novembro de 2017, o entendimento da TNU admite que esses valores — pagos em dinheiro, vale, cartão ou tíquete — integrem o salário de contribuição. Nessa hipótese, o montante pode repercutir na base de incidência das contribuições previdenciárias e, por consequência, aumentar a renda mensal inicial da aposentadoria. A habitualidade e a forma de registro do benefício nos contracheques são essenciais para comprovar o direito.
Com a entrada em vigor da reforma trabalhista, o auxílio-alimentação pago em dinheiro continua a ter natureza salarial para fins previdenciários, mas os créditos em cartões, tíquetes e instrumentos similares deixam de integrar, em regra, a remuneração contributiva. Esse cenário ressalta a importância de documentar cuidadosamente cada forma de pagamento, sobretudo nos contratos e comprovantes emitidos após a alteração legislativa.
Segundo a advogada Liliam Fanfa Englert, do escritório CCM Advogados Associados, não basta identificar o recebimento de vale-refeição ou auxílio-alimentação. “É preciso analisar quando esses pagamentos ocorreram, de que maneira foram efetuados e se os valores foram efetivamente incluídos no cálculo da aposentadoria pelo INSS”, afirma. Esses aspectos são determinantes para avaliar a viabilidade de revisão do benefício.
Para aposentados que recebiam auxílio-alimentação, os entendimentos do STJ e da TNU podem abrir caminho para pedidos de revisão dos benefícios. No entanto, o reconhecimento da natureza remuneratória não gera aumento automático. A possibilidade de recomposição depende do histórico contributivo, dos salários registrados, da existência de limite de teto previdenciário e da documentação disponível.
Documentos como contracheques, recibos de pagamento, fichas financeiras e informações constantes no Cadastro Nacional de Informações Sociais (CNIS) são fundamentais para fundamentar eventuais revisões. Os critérios definidos pelo STJ e pela TNU permitem orientar a análise individual de cada caso, levando em conta o período de recebimento do auxílio-alimentação, o formato de pagamento e as contribuições já consideradas pelo INSS.